Bizim Şirkette İsraf Yok!
Bizim Şirkette İsraf Yok!
Peki, Süreçlere Baktınız mı?
Yakın zamanda israf maliyetlerini anlattığım bir görüşmede şöyle bir cümleye denk geldim: “Makinelerimiz tam otomatik. Yan ürünlerimizi değerlendiriyoruz, firelerimizi bile satıyoruz. Bizim şirkette israf yok.”
İlk bakışta güçlü bir açıklama. Teknolojiye yatırım yapılmış, malzemenin çöpe gitmesi önlenmiş, üretimden çıkan artıklar bile gelire dönüştürülmüş. Bunların hepsi değerli.
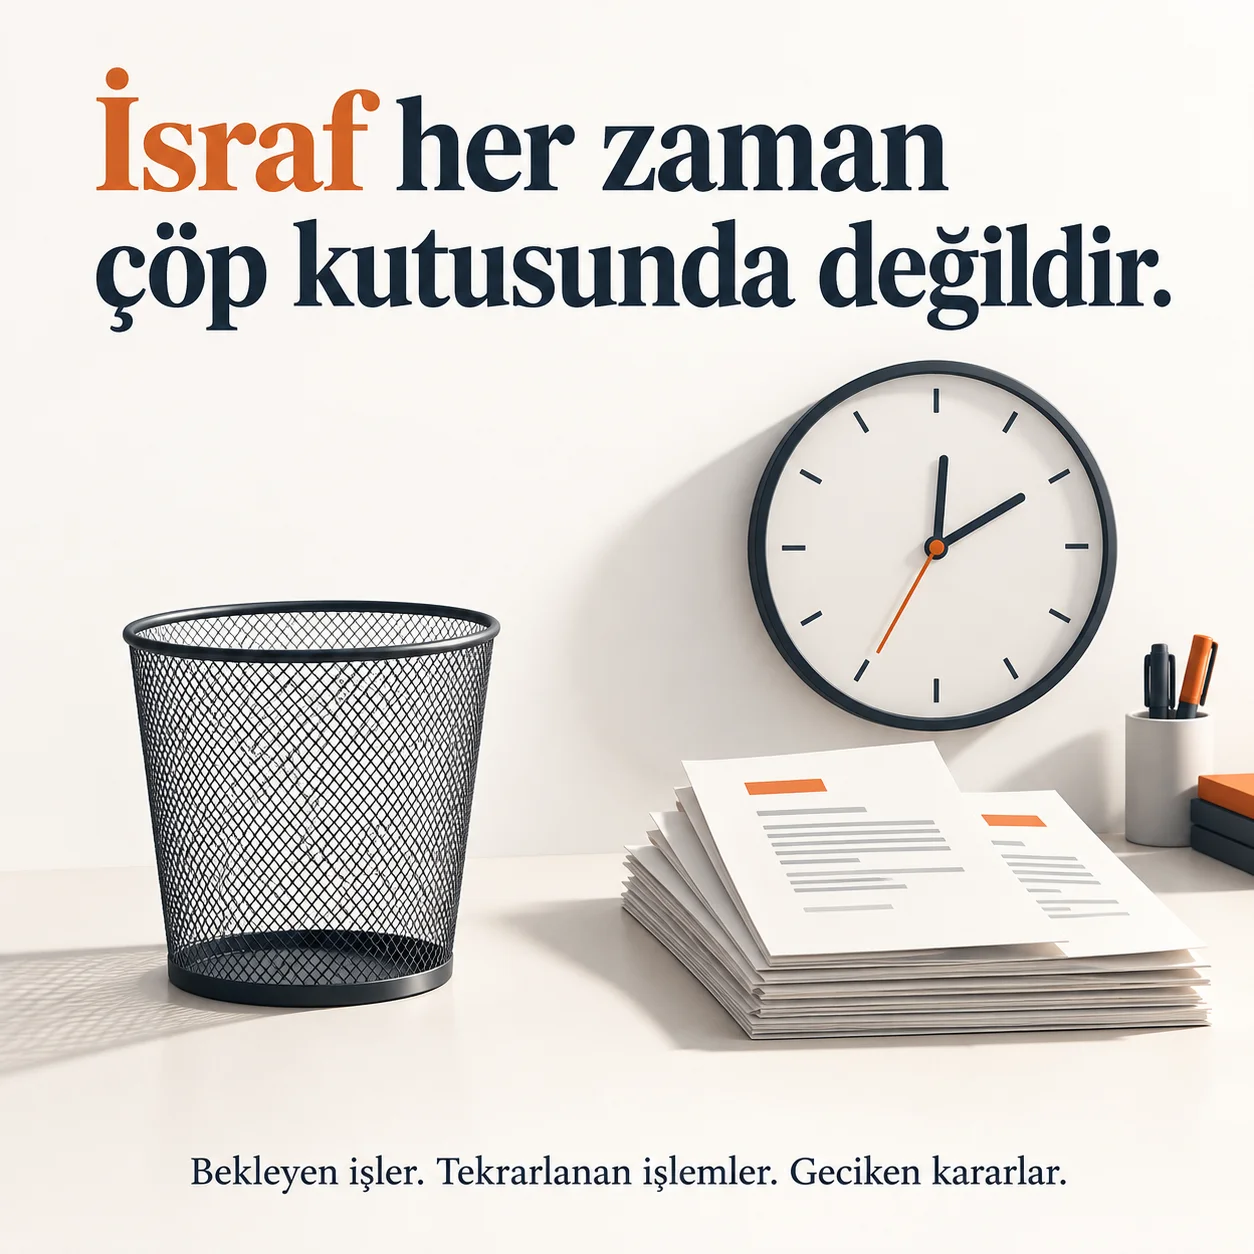
Ancak bu yaklaşım, israfı yalnızca fiziksel olarak kaybolan malzemeyle sınırlıyor. Oysa bir işletmede israf; bekleyen bir kararda, gereksiz bir onayda, tekrar girilen bir veride veya ihtiyaçtan fazla üretilen bir üründe de bulunabilir.
Çöp kutusunun boş olması, süreçlerin israfsız olduğu anlamına gelmez.
Tam otomatik bir makine düşünelim. Yüksek hızla, düşük hata oranıyla üretim yapıyor.
Fakat üretim planı sık değiştiği için sürekli ürün değiştiriliyor.
Hammadde zamanında hazırlanmadığı için makine bekliyor.
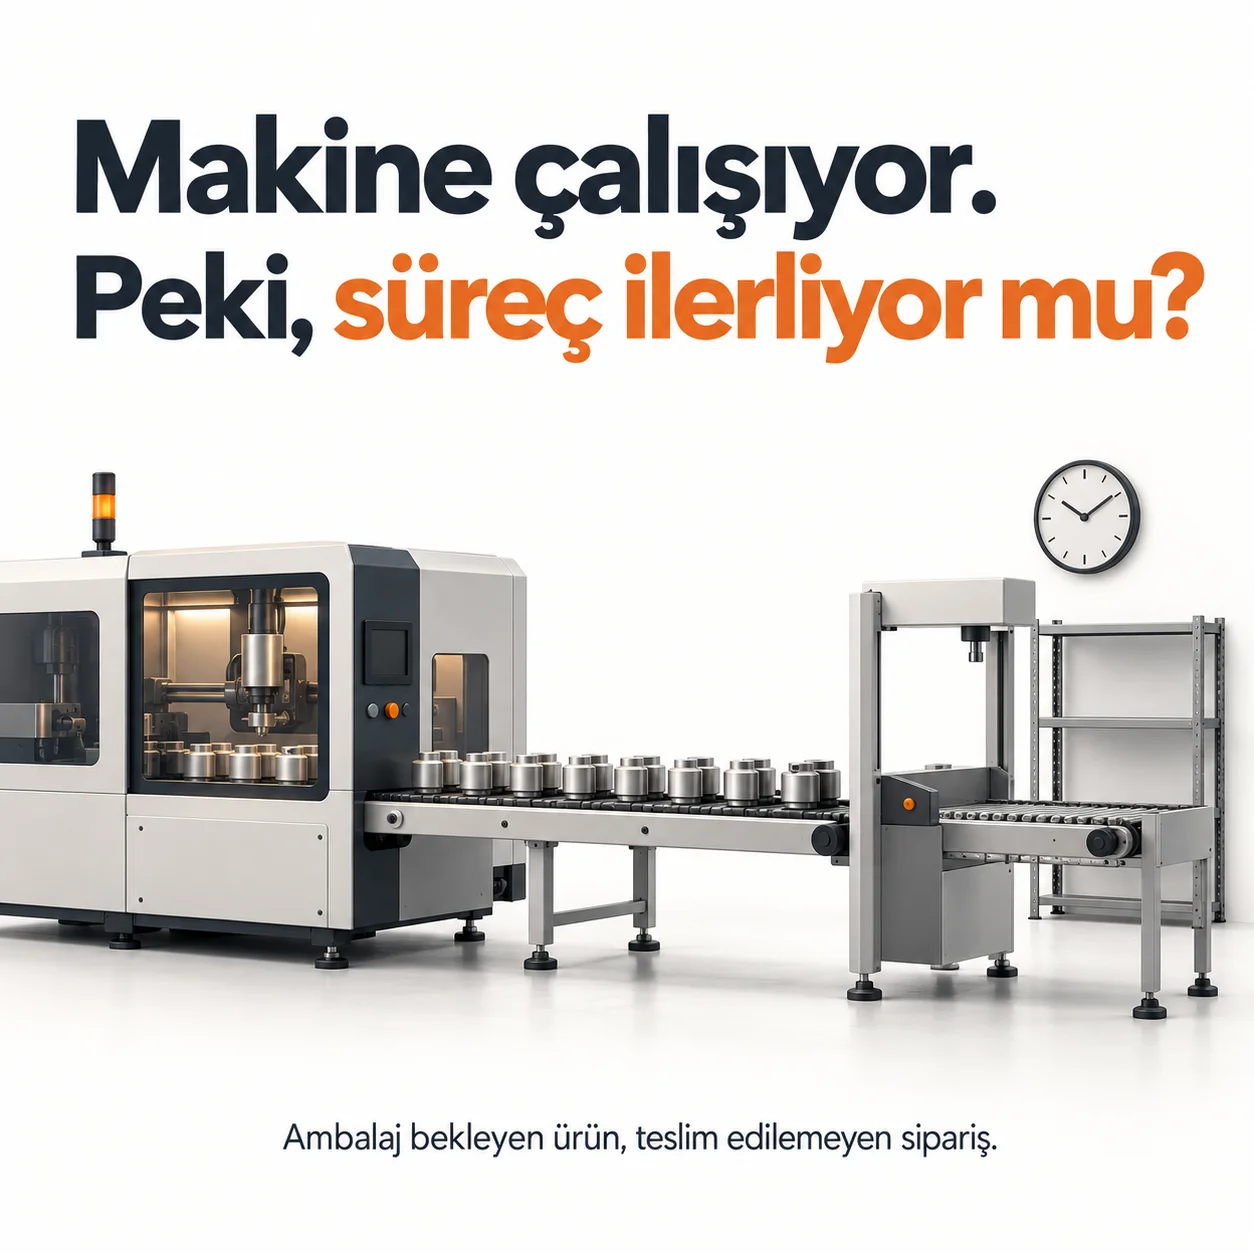
Ambalaj ve diğer sarf malzemeleri zamanında gelmediği ya da yanlış özelliklerde geldiği için üretilen ürün paketlenemiyor.
Üretimi tamamlanan ürünler ise sevkiyat planıyla uyum sağlanamadığı için depoda birikiyor.
Makine tek başına verimli çalışabilir. Ancak işletmenin bütünü aynı verimlilikte çalışıyor mu?
Müşterinin henüz ihtiyaç duymadığı bir ürünü daha hızlı üretmek; stok, taşıma, depolama ve finansman yükünü de daha hızlı artırabilir. Paketleme malzemesi eksik olduğu için bekleyen bir ürün de üretim tamamlanmış olsa bile müşteriye teslim edilemez. Bu nedenle yalnızca makinenin çalışma hızına değil; satın alma, üretim, paketleme ve sevkiyatın birbiriyle uyumuna, siparişin alınmasından teslimata kadar bütün akışa bakmak gerekir.
Otomasyon, doğru kurulmuş bir süreci güçlendirir. Süreçteki gereksiz adımları ise kendiliğinden ortadan kaldırmaz.
Benzer bir yanılgı, firelerin satılması konusunda da karşımıza çıkar:
“Biz fireyi satıyoruz, dolayısıyla kaybımız yok.”
Fireyi satmak, ekonomik değerini geri kazanmanın bir yoludur. Ancak satıştan gelir elde edilmesi, o fire oluşana kadar tüketilen bütün kaynakların geri kazanıldığı anlamına gelmez.
Bir malzeme fireye dönüşene kadar satın alınmış, taşınmış, depolanmış ve işlenmiş olabilir. Üzerinde enerji, makine zamanı ve insan emeği harcanmış olabilir. Ardından ayrıştırılması, stoklanması ve satılması için ek işlemler gerekebilir.
Dolayısıyla sorulması gereken soru yalnızca “Fireyi kaça satıyoruz?” değildir:
“Bu fireyi önleyebilseydik hangi maliyetlerden kaçınır, açılan kapasiteyi nerede kullanabilirdik?”
Burada yan ürünle önlenebilir fireyi de birbirinden ayırmak gerekir. Üretim sürecinin doğal sonucu olan ve ekonomik değer taşıyan her yan ürün israf değildir. Önemli olan; oluşumun ne kadarının gerekli, ne kadarının önlenebilir olduğunu ve elde edilen gelirin hangi maliyetleri karşıladığını değerlendirmektir.
Peki, malzemenin dışında israf nerede saklanır?
- Bir satın alma talebinin onay için günlerce beklemesinde…
- Aynı bilginin önce kâğıda, sonra Excel’e, ardından yazılıma girilmesinde…
- Güncel dokümanı bulmak için klasörler arasında dolaşılmasında…
- Eksik bilgiyle açılan iş emrinin tekrar tekrar düzeltilmesinde…
- Kimden karar beklendiği belli olmadığı için ilerlemeyen bir işte…
- Her hafta aynı sorunun konuşulduğu, ancak sorumlu ve tamamlanma tarihi belirlenmediği için sonuç alınamayan toplantılarda…
Bunların hiçbiri üretim sahasında bir hurda yığını oluşturmaz. Buna rağmen zaman tüketir, teslimatı geciktirir, kapasiteyi kullanır ve maliyeti artırır.
Üstelik süreçlerdeki israf çoğu zaman çalışanların yoğunluğunun arkasına gizlenir. Herkes sürekli telefonla konuşur, bilgi arar, eksikleri tamamlar, işleri hızlandırmaya çalışır. Dışarıdan bakıldığında büyük bir çaba görülür.
Ancak çok çalışmak ile değer üretmek her zaman aynı şey değildir. Bir çalışan gününün önemli bölümünü eksik bilgiyi tamamlamak ve geciken işleri takip etmek için harcıyorsa, bu yoğunluk sürecin iyi işlediğini göstermeyebilir. Aksine, sürecin ayakta kalmak için sürekli müdahaleye ihtiyaç duyduğunu gösterebilir.
Bu nedenle israfı araştırırken insanları suçlamak yerine işin nasıl ilerlediğine bakmak gerekir. “Bu işi neden hâlâ bitirmedin?” sorusunun yanına, “Bu işi tamamlamanı engelleyen neydi?” sorusu da eklenmelidir.
Başlamak için büyük bir projeye ihtiyaç yok. Bir müşteri siparişini seçip baştan sona izlemek bile çok şey gösterebilir. Bu aşamada sorulacak sorular güvenlik, kalite ve izlenebilirlik için gerekli faaliyetleri kolayca planlamanızı sağlayabilir. Bu sayede gereksiz beklemeler, tekrarlar ve belirsizlikler azaltılabilir.
“Bizim şirkette israf yok” demek, iyileştirme arayışını daha başlamadan kapatabilir. Oysa “Henüz göremediğimiz kayıplar nerede?” sorusu, işletmenin gelişmesi için yeni bir kapı açar.
Tam otomatik makineleriniz olabilir. Yan ürünlerinizi değerlendiriyor, firelerinizi satıyor olabilirsiniz. Bunlar önemli kazanımlardır.
Şimdi bir de bekleyen işlere, tekrarlanan işlemlere ve sonuçlanmayan kararlara bakın. İsraf, muhasebede “fire” hesabına yazılmadan da şirketin kaynaklarını tüketebilir.
Belki bu yazıya da göz atmak isteyebilirsiniz.
Sevgilerimle,